Domain getränkedeckel.de kaufen?
Wir ziehen mit dem Projekt
getränkedeckel.de um.
Sind Sie am Kauf der Domain
getränkedeckel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getränkedeckel.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
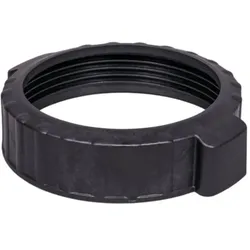
Verschluss / Mutter-Abdeckung für Filterkessel CantabricÜberwurfmutter / Schraubring für Filterkessel Cantabric Die Überwurfmutter ist ein essenzielles Ersatzteil für die Cantabric Filterkessel von Fluidra. Die Gewindekappe dient der sicheren und stabilen Befestigung des Deckels am Filterkesselgehäuse und sorgt damit für eine dichte und zuverlässige Abdichtung des Filtersystems. Eine intakte und gut sitzende Überwurfmutter trägt maßgeblich zur Funktionalität und Langlebigkeit der gesamten Poolfilteranlage bei. Kompatibilität Die Überwurfmutter mit der Ersatzteil-Nr. 4404180102 ist speziell für folgende Modelle der Cantabric-Serie von Fluidra geeignet: Filterkessel Cantabric Ø 500 mm (15782) Filterkessel Cantabric Ø 600 mm (15783) Funktion und Bedeutung Die Mutter Abdeckung von Fluidra spielt eine zentrale Rolle für die Sicherheit und Effizienz der Filteranlage. Diese fixiert den Deckel des Filterkessels, wodurch das Filtersystem unter Druck optimal arbeiten kann, ohne dass Luft oder Wasser entweichen. Durch die robuste Bauweise gewährleistet die Verschluss-Mutter eine langfristige Nutzung und widersteht den Belastungen durch Wasserdruck und chemische Einflüsse. Material und Eigenschaften Hochwertiger Kunststoff: Die Mutter besteht aus widerstandsfähigem Kunststoff, der speziell für den Einsatz in chlor- und salzwasserhaltigem Poolwasser entwickelt wurde. Hohe Beständigkeit: Die Gewindekappe ist unempfindlich gegenüber chemischen Reinigungsmitteln, UV-Strahlung und mechanischer Beanspruchung. Einfache Installation: Die Überwurfmutter lässt sich problemlos austauschen und festziehen, ohne dass zusätzliches Spezialwerkzeug benötigt wird. Notwendiger Austausch Die Überwurfmutter sollte ersetzt werden, wenn diese Risse, Brüche oder Verformungen aufweist, der Deckel nicht mehr fest am Filterkessel sitzt oder Wasser austritt oder die Mutter durch Verschleiß oder häufige Demontage an Spannkraft verliert. Montagehinweise Vor der Montage den Deckel und den Dichtungsring überprüfen und gegebenenfalls reinigen oder austauschen. Die Überwurfmutter gleichmäßig und handfest anziehen, um eine optimale Abdichtung sicherzustellen. Keinen übermäßigen Kraftaufwand verwenden, um Schäden an der Mutter oder dem Kessel zu vermeiden. Die Überwurfmutter für den Cantabric-Filterkessel von Fluidra ist das unverzichtbare Bauteil für die sichere und zuverlässige Poolwasserfiltration. Mit der robusten Konstruktion, einfachen Handhabung und hohen Beständigkeit sorgt die Mutter-Abdeckung für langfristig stabile Abdichtung des Filterdeckels. Ein regelmäßiger Check und gegebenenfalls rechtzeitiger Austausch sichert die volle Funktionstüchtigkeit Ihrer Filteranlage und trägt zu einer optimalen Wasserqualität bei.Die Überwurfmutter ist passend für folgende Sandfilter-Behälter: Cantabric (400 - 750 mm Durchmesser) Corona II Maße: Oben innen: 19 cm Unten innen (Gewinde): 20 cm Unten außen: 23,5 cm32,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Geprüfte Schutz- und SicherheitskraftLehrbuch Geprüfte Schutz- und Sicherheitskraft , Unentbehrlich für Quereinsteiger Das stark nachgefragte Lehrbuch begleitet Sicherheitskräfte zielsicher während der Prüfungsvorbereitung sowie bei der Erlangung und Weiterentwicklung der berufsspezifischen Fähigkeiten. Die für das Sicherheitsgewerbe relevanten Rechtsänderungen sind in dieser Neuauflage berücksichtigt. Umfassende Darstellung Erfahrene Autoren erläutern, orientiert am gleichnamigen Weiterbildungskonzept des DIHK-Rahmenplans, die erforderlichen Lerninhalte wie: Rechtskunde, Dienstkunde und Brandschutz Arbeits-, Gesundheits- und Umweltschutz Technische Einsatzmittel sowie Schutz- und Sicherungseinrichtungen Grundlagen der Kommunikation, Information und Dokumentation Verhalten und Situationsbewältigung Serviceorientierung und Zusammenarbeit Auf aktuellem Stand Große Neuerungen brachte die EU-Datenschutzgrundverordnung (DSGVO) für das Datenschutzrecht ab dem 25.05.2018 mit sich. Die für das Sicherheitsgewerbe relevanten Änderungen sind in dieser Neuauflage berücksichtigt. Weiterhin eingearbeitet sind die aktuellen Rechtsänderungen, die sich insbesondere im Bereich des Gewerberechts (Änderung der Gewerbeordnung vom 29.11.2018 sowie Neufassung der Bewachungsverordnung vom 03.05.2019) oder durch die Neugestaltung der Normenreihe DIN 77200 ergeben haben. Übersichtliche Gestaltung Auch in der 5. Auflage legen die Autoren Wert auf eine übersichtliche und anschauliche Darlegung des Stoffes. Mit zusätzlichen Gliederungspunkten und kurzen Abschnitten sind die einzelnen Kapitel nun noch verständlicher dargestellt. Ein neues, besonders lesefreundliches Format sowie die mehrfarbige Gestaltung des Werkes tragen ebenso hierzu bei. Ferner sind relevante Passagen optisch als Hinweis- oder Merksätze besonders hervorgehoben. Mit Beispielen und Prüfungstipps Zahlreiche Beispiele und Abbildungen sowie Empfehlungen für die Prüfung runden das Buch ab. Empfehlenswert für die erfolgreiche Prüfungsvorbereitung Personen, die bereits in der Wach- und Sicherheitsbranche tätig sind und sich weiterqualifizieren oder aus anderen Bereichen, z.B. der Bundeswehr, umschulen möchten, können sich mit dem Lehrbuch optimal auf die Prüfung vorbereiten. Dozenten dient das Standardwerk zur erfolgreichen Unterrichtsgestaltung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5., überarbeitete Auflage, 2019, Erscheinungsjahr: 20190701, Produktform: Kartoniert, Bearbeitung: Ebert, Frank~Foerster, Wolfgang~Holleuffer-Kypke, Rainer von~Jochmann, Ulrich~Katschemba, Torsten~Pfeiffer, Werner, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, 2019, Seitenzahl/Blattzahl: 448, Abbildungen: Mit Abbildungen, Keyword: Ausbildungsbetrieb; Streifendienst; Sicherheitsdienst; Schutz; Torkontroll- und Empfangsdienst; Eigensicherung; DGUV; Sozialkunde; Sicherheitsbranche; Rechtskunde; Methodenkompetenz; Sozialkompetenz; Rechtsgrundlagen; Serviceorientierung; Fachkompetenz; ÖPNV; Dienstkunde; Berufsschule; Lernkompetenz; Personenkontrolle; Brandschutz; Sicherheitswirtschaft; Sicherheit; Alarm- und Interventionsdienst; Gefahrenabwehr; Sicherheitsdienstleistung; Sicherheitstechnik; Dienstanweisung; Einbruchschutz; Unternehmenssicherheit, Fachschema: Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Sicherheit~Sicherung / Absicherung~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Dienstleistung~Tertiärer Sektor~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Dienstleistungsgewerbe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Polizei und Sicherheitsdienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 848, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415053038 9783415045361 9783415040342 9783415036956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123688344,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.