Domain getränkedeckel.de kaufen?
Wir ziehen mit dem Projekt
getränkedeckel.de um.
Sind Sie am Kauf der Domain
getränkedeckel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getränkedeckel.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:


-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
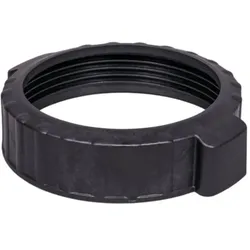
Verschluss / Mutter-Abdeckung für Filterkessel CantabricÜberwurfmutter / Schraubring für Filterkessel Cantabric Die Überwurfmutter ist ein essenzielles Ersatzteil für die Cantabric Filterkessel von Fluidra. Die Gewindekappe dient der sicheren und stabilen Befestigung des Deckels am Filterkesselgehäuse und sorgt damit für eine dichte und zuverlässige Abdichtung des Filtersystems. Eine intakte und gut sitzende Überwurfmutter trägt maßgeblich zur Funktionalität und Langlebigkeit der gesamten Poolfilteranlage bei. Kompatibilität Die Überwurfmutter mit der Ersatzteil-Nr. 4404180102 ist speziell für folgende Modelle der Cantabric-Serie von Fluidra geeignet: Filterkessel Cantabric Ø 500 mm (15782) Filterkessel Cantabric Ø 600 mm (15783) Funktion und Bedeutung Die Mutter Abdeckung von Fluidra spielt eine zentrale Rolle für die Sicherheit und Effizienz der Filteranlage. Diese fixiert den Deckel des Filterkessels, wodurch das Filtersystem unter Druck optimal arbeiten kann, ohne dass Luft oder Wasser entweichen. Durch die robuste Bauweise gewährleistet die Verschluss-Mutter eine langfristige Nutzung und widersteht den Belastungen durch Wasserdruck und chemische Einflüsse. Material und Eigenschaften Hochwertiger Kunststoff: Die Mutter besteht aus widerstandsfähigem Kunststoff, der speziell für den Einsatz in chlor- und salzwasserhaltigem Poolwasser entwickelt wurde. Hohe Beständigkeit: Die Gewindekappe ist unempfindlich gegenüber chemischen Reinigungsmitteln, UV-Strahlung und mechanischer Beanspruchung. Einfache Installation: Die Überwurfmutter lässt sich problemlos austauschen und festziehen, ohne dass zusätzliches Spezialwerkzeug benötigt wird. Notwendiger Austausch Die Überwurfmutter sollte ersetzt werden, wenn diese Risse, Brüche oder Verformungen aufweist, der Deckel nicht mehr fest am Filterkessel sitzt oder Wasser austritt oder die Mutter durch Verschleiß oder häufige Demontage an Spannkraft verliert. Montagehinweise Vor der Montage den Deckel und den Dichtungsring überprüfen und gegebenenfalls reinigen oder austauschen. Die Überwurfmutter gleichmäßig und handfest anziehen, um eine optimale Abdichtung sicherzustellen. Keinen übermäßigen Kraftaufwand verwenden, um Schäden an der Mutter oder dem Kessel zu vermeiden. Die Überwurfmutter für den Cantabric-Filterkessel von Fluidra ist das unverzichtbare Bauteil für die sichere und zuverlässige Poolwasserfiltration. Mit der robusten Konstruktion, einfachen Handhabung und hohen Beständigkeit sorgt die Mutter-Abdeckung für langfristig stabile Abdichtung des Filterdeckels. Ein regelmäßiger Check und gegebenenfalls rechtzeitiger Austausch sichert die volle Funktionstüchtigkeit Ihrer Filteranlage und trägt zu einer optimalen Wasserqualität bei.Die Überwurfmutter ist passend für folgende Sandfilter-Behälter: Cantabric (400 - 750 mm Durchmesser) Corona II Maße: Oben innen: 19 cm Unten innen (Gewinde): 20 cm Unten außen: 23,5 cm32,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.