Domain getränkedeckel.de kaufen?
Wir ziehen mit dem Projekt
getränkedeckel.de um.
Sind Sie am Kauf der Domain
getränkedeckel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getränkedeckel.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
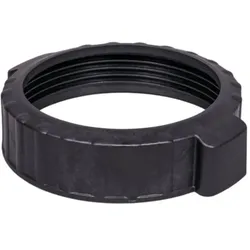
Verschluss / Mutter-Abdeckung für Filterkessel CantabricÜberwurfmutter / Schraubring für Filterkessel Cantabric Die Überwurfmutter ist ein essenzielles Ersatzteil für die Cantabric Filterkessel von Fluidra. Die Gewindekappe dient der sicheren und stabilen Befestigung des Deckels am Filterkesselgehäuse und sorgt damit für eine dichte und zuverlässige Abdichtung des Filtersystems. Eine intakte und gut sitzende Überwurfmutter trägt maßgeblich zur Funktionalität und Langlebigkeit der gesamten Poolfilteranlage bei. Kompatibilität Die Überwurfmutter mit der Ersatzteil-Nr. 4404180102 ist speziell für folgende Modelle der Cantabric-Serie von Fluidra geeignet: Filterkessel Cantabric Ø 500 mm (15782) Filterkessel Cantabric Ø 600 mm (15783) Funktion und Bedeutung Die Mutter Abdeckung von Fluidra spielt eine zentrale Rolle für die Sicherheit und Effizienz der Filteranlage. Diese fixiert den Deckel des Filterkessels, wodurch das Filtersystem unter Druck optimal arbeiten kann, ohne dass Luft oder Wasser entweichen. Durch die robuste Bauweise gewährleistet die Verschluss-Mutter eine langfristige Nutzung und widersteht den Belastungen durch Wasserdruck und chemische Einflüsse. Material und Eigenschaften Hochwertiger Kunststoff: Die Mutter besteht aus widerstandsfähigem Kunststoff, der speziell für den Einsatz in chlor- und salzwasserhaltigem Poolwasser entwickelt wurde. Hohe Beständigkeit: Die Gewindekappe ist unempfindlich gegenüber chemischen Reinigungsmitteln, UV-Strahlung und mechanischer Beanspruchung. Einfache Installation: Die Überwurfmutter lässt sich problemlos austauschen und festziehen, ohne dass zusätzliches Spezialwerkzeug benötigt wird. Notwendiger Austausch Die Überwurfmutter sollte ersetzt werden, wenn diese Risse, Brüche oder Verformungen aufweist, der Deckel nicht mehr fest am Filterkessel sitzt oder Wasser austritt oder die Mutter durch Verschleiß oder häufige Demontage an Spannkraft verliert. Montagehinweise Vor der Montage den Deckel und den Dichtungsring überprüfen und gegebenenfalls reinigen oder austauschen. Die Überwurfmutter gleichmäßig und handfest anziehen, um eine optimale Abdichtung sicherzustellen. Keinen übermäßigen Kraftaufwand verwenden, um Schäden an der Mutter oder dem Kessel zu vermeiden. Die Überwurfmutter für den Cantabric-Filterkessel von Fluidra ist das unverzichtbare Bauteil für die sichere und zuverlässige Poolwasserfiltration. Mit der robusten Konstruktion, einfachen Handhabung und hohen Beständigkeit sorgt die Mutter-Abdeckung für langfristig stabile Abdichtung des Filterdeckels. Ein regelmäßiger Check und gegebenenfalls rechtzeitiger Austausch sichert die volle Funktionstüchtigkeit Ihrer Filteranlage und trägt zu einer optimalen Wasserqualität bei.Die Überwurfmutter ist passend für folgende Sandfilter-Behälter: Cantabric (400 - 750 mm Durchmesser) Corona II Maße: Oben innen: 19 cm Unten innen (Gewinde): 20 cm Unten außen: 23,5 cm32,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Geprüfte Schutz- und SicherheitskraftLehrbuch Geprüfte Schutz- und Sicherheitskraft , Unentbehrlich für Quereinsteiger Das stark nachgefragte Lehrbuch begleitet Sicherheitskräfte zielsicher während der Prüfungsvorbereitung sowie bei der Erlangung und Weiterentwicklung der berufsspezifischen Fähigkeiten. Die für das Sicherheitsgewerbe relevanten Rechtsänderungen sind in dieser Neuauflage berücksichtigt. Umfassende Darstellung Erfahrene Autoren erläutern, orientiert am gleichnamigen Weiterbildungskonzept des DIHK-Rahmenplans, die erforderlichen Lerninhalte wie: Rechtskunde, Dienstkunde und Brandschutz Arbeits-, Gesundheits- und Umweltschutz Technische Einsatzmittel sowie Schutz- und Sicherungseinrichtungen Grundlagen der Kommunikation, Information und Dokumentation Verhalten und Situationsbewältigung Serviceorientierung und Zusammenarbeit Auf aktuellem Stand Große Neuerungen brachte die EU-Datenschutzgrundverordnung (DSGVO) für das Datenschutzrecht ab dem 25.05.2018 mit sich. Die für das Sicherheitsgewerbe relevanten Änderungen sind in dieser Neuauflage berücksichtigt. Weiterhin eingearbeitet sind die aktuellen Rechtsänderungen, die sich insbesondere im Bereich des Gewerberechts (Änderung der Gewerbeordnung vom 29.11.2018 sowie Neufassung der Bewachungsverordnung vom 03.05.2019) oder durch die Neugestaltung der Normenreihe DIN 77200 ergeben haben. Übersichtliche Gestaltung Auch in der 5. Auflage legen die Autoren Wert auf eine übersichtliche und anschauliche Darlegung des Stoffes. Mit zusätzlichen Gliederungspunkten und kurzen Abschnitten sind die einzelnen Kapitel nun noch verständlicher dargestellt. Ein neues, besonders lesefreundliches Format sowie die mehrfarbige Gestaltung des Werkes tragen ebenso hierzu bei. Ferner sind relevante Passagen optisch als Hinweis- oder Merksätze besonders hervorgehoben. Mit Beispielen und Prüfungstipps Zahlreiche Beispiele und Abbildungen sowie Empfehlungen für die Prüfung runden das Buch ab. Empfehlenswert für die erfolgreiche Prüfungsvorbereitung Personen, die bereits in der Wach- und Sicherheitsbranche tätig sind und sich weiterqualifizieren oder aus anderen Bereichen, z.B. der Bundeswehr, umschulen möchten, können sich mit dem Lehrbuch optimal auf die Prüfung vorbereiten. Dozenten dient das Standardwerk zur erfolgreichen Unterrichtsgestaltung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5., überarbeitete Auflage, 2019, Erscheinungsjahr: 20190701, Produktform: Kartoniert, Bearbeitung: Ebert, Frank~Foerster, Wolfgang~Holleuffer-Kypke, Rainer von~Jochmann, Ulrich~Katschemba, Torsten~Pfeiffer, Werner, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, 2019, Seitenzahl/Blattzahl: 448, Abbildungen: Mit Abbildungen, Keyword: Ausbildungsbetrieb; Streifendienst; Sicherheitsdienst; Schutz; Torkontroll- und Empfangsdienst; Eigensicherung; DGUV; Sozialkunde; Sicherheitsbranche; Rechtskunde; Methodenkompetenz; Sozialkompetenz; Rechtsgrundlagen; Serviceorientierung; Fachkompetenz; ÖPNV; Dienstkunde; Berufsschule; Lernkompetenz; Personenkontrolle; Brandschutz; Sicherheitswirtschaft; Sicherheit; Alarm- und Interventionsdienst; Gefahrenabwehr; Sicherheitsdienstleistung; Sicherheitstechnik; Dienstanweisung; Einbruchschutz; Unternehmenssicherheit, Fachschema: Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Sicherheit~Sicherung / Absicherung~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Dienstleistung~Tertiärer Sektor~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Dienstleistungsgewerbe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Polizei und Sicherheitsdienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Richard Boorberg Verlag, Länge: 168, Breite: 237, Höhe: 27, Gewicht: 848, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415053038 9783415045361 9783415040342 9783415036956, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123688344,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.